Desconto na Black Friday: como avaliar o impacto na margem.
Um desconto pequeno no preço pode reduzir bastante a contribuição de cada venda. Entenda a conta e avalie volume, capacidade e condições antes de aprovar a oferta.
“Vamos dar 10% de desconto para fechar mais.” A proposta parece simples. O problema é que 10% a menos no preço não significa apenas 10% a menos no valor que sobra para a empresa.
Antes de aprovar uma condição de Black Friday, o comercial precisa entender o que cada venda deixa depois dos custos e despesas que variam com ela. Também precisa saber quantas vendas adicionais seriam necessárias e se a operação consegue atender esse volume.
Essa avaliação ajuda a transformar o desconto em uma decisão comercial com critérios. O percentual da campanha vem depois da conta — assim como a própria decisão de participar ou não da Black Friday.
Comece pela margem de contribuição
A margem de contribuição é o valor da venda menos seus custos e despesas variáveis. É o que resta para ajudar a pagar a estrutura fixa e, depois, formar o lucro. Por isso, uma margem de contribuição positiva não significa que a venda, sozinha, já assegurou lucro para a empresa.
Para analisar uma oferta, reúna o preço efetivamente cobrado e os gastos ligados à venda: materiais, serviços de terceiros, impostos sobre o faturamento, comissão, taxa de pagamento e entrega, quando aplicáveis. A classificação deve acompanhar a realidade da operação. Uma equipe contratada com salário fixo, por exemplo, não passa a ser custo variável só porque trabalha no serviço vendido.
Não confunda essa conta com o saldo da conta bancária nem com o percentual que foi acrescentado ao custo para formar o preço. Aqui, a pergunta é quanto cada contrato contribui, em reais e como proporção da receita.
Veja o efeito de um desconto de 10 por cento
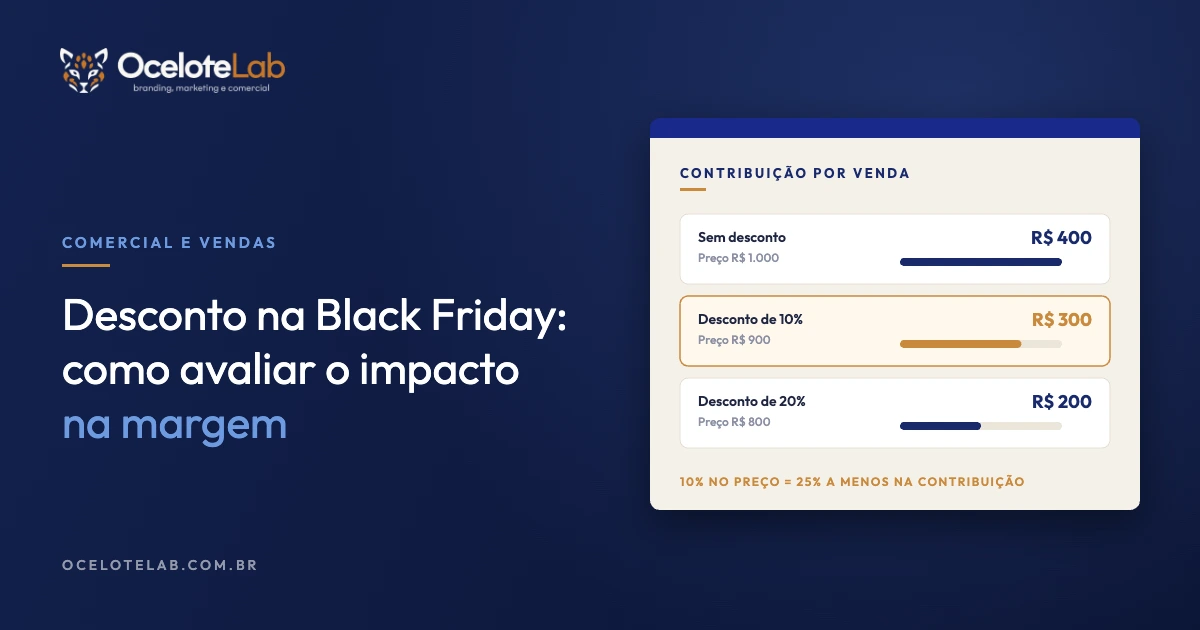
Imagine um serviço fictício vendido por R$ 1.000. Para simplificar a primeira comparação, suponha R$ 600 de custos e despesas variáveis em reais por entrega, mantidos nos três cenários. Assim, antes do desconto, sobram R$ 400 de contribuição.
| Item | Sem desconto | Desconto de 10% | Desconto de 20% |
|---|---|---|---|
| Preço cobrado | R$ 1.000 | R$ 900 | R$ 800 |
| Custos e despesas variáveis assumidos | R$ 600 | R$ 600 | R$ 600 |
| Contribuição por venda | R$ 400 | R$ 300 | R$ 200 |
| Margem sobre o preço cobrado | 40% | 33,33% | 25% |
Com 10% de desconto, a contribuição cai de R$ 400 para R$ 300: uma redução de 25% em reais por venda. Com 20% de desconto, ela cai pela metade.
Os números são uma simulação didática, não uma referência de custos do mercado. Se parte das despesas for percentual sobre a receita, ela precisa ser recalculada sobre o preço reduzido.
Por exemplo: com R$ 500 de gastos por entrega mais 10% da receita em despesas variáveis, a contribuição seria R$ 400 no preço de R$ 1.000. Ao cobrar R$ 900, essas despesas percentuais cairiam para R$ 90, e a contribuição seria R$ 310. Nesse modelo, a redução da contribuição seria de 22,5%. A estrutura dos custos muda a resposta.
Calcule quanto a mais precisa vender
Voltemos ao primeiro cenário, com R$ 600 por entrega. Se a empresa vende normalmente dez serviços a R$ 1.000, gera R$ 4.000 de contribuição total.
Com 10% de desconto e contribuição de R$ 300 por serviço, precisaria vender 14 serviços inteiros para alcançar ou superar os mesmos R$ 4.000. Treze deixariam R$ 3.900; quatorze, R$ 4.200.
A conta teórica pede 33,33% mais volume: R$ 400 divididos por R$ 300, menos um. Como não existe uma fração de contrato neste exemplo, o mínimo operacional passa de dez para quatorze vendas, aumento de 40%.
Com 20% de desconto, seriam necessárias vinte vendas para chegar aos R$ 4.000 de contribuição. O dobro do volume para a mesma contribuição total, antes de despesas adicionais da campanha.
Essa comparação pressupõe que as dez vendas sem desconto seriam possíveis, que o serviço permanece igual e que não surgem novos custos. Na prática, é preciso avaliar quantas vendas seriam realmente adicionais. Dar desconto para quem já compraria pelo preço normal reduz o resultado sem necessariamente gerar demanda nova.
Inclua mídia e capacidade de entrega
Suponha que, além do desconto de 10%, a campanha exija R$ 600 extras de publicidade. Para preservar os R$ 4.000 de contribuição do cenário original depois dessa despesa adicional, seriam necessários R$ 4.600 antes de pagar a mídia.
Dividindo R$ 4.600 por R$ 300, chegamos a 15,33: pelo menos dezesseis serviços inteiros. Eles gerariam R$ 4.800 de contribuição; descontados os R$ 600 de mídia adicional, restariam R$ 4.200. Os custos fixos normais da empresa continuam fora dessa comparação e ainda precisam ser cobertos.
Agora vem a pergunta comercial: existe capacidade para entregar dezesseis serviços? Se for necessário pagar horas extras, contratar terceiros ou antecipar materiais, a conta muda outra vez.
Em empresas de serviços, observe também a contribuição por hora do recurso que limita a operação. O exemplo pode parecer bom por contrato e ocupar tantas horas que impede atender uma oportunidade melhor.
Quando o desconto faz sentido
Na minha experiência, o desconto pode ser um ponto de convergência quando a empresa está competindo com outras propostas. Também pode funcionar como gatilho de compra para quem já estudava uma aquisição que não precisaria ser imediata, mas que, com a condição especial, passa a justificar a antecipação.
Mas desconto não faz sentido quando a solução ou o produto não resolve a dor do cliente. Nesse caso, reduzir o preço só esconde o problema.
Em uma disputa com outras propostas, só considero reduzir o preço quando as propostas e condições estão equiparadas: mesmo escopo, prazo e nível de solução. Antes disso, a conversa é sobre o que cada proposta entrega. E, se o cliente está apenas adiando a decisão, oferecer desconto logo de cara costuma ser um erro — falamos disso em como conduzir a negociação quando o cliente prefere esperar.
Compare condições além do desconto no preço
Se a margem não comporta a redução pretendida, avalie outras possibilidades: um escopo menor, uma condição vinculada a quantidade ou um benefício com custo conhecido. A comparação precisa deixar claro o que muda para o cliente.
Um pacote reduzido não é o mesmo serviço com desconto. Parcelamento não é gratuito para a empresa se houver taxas ou necessidade de financiar o prazo. Um benefício adicional também consome recursos, mesmo quando não aparece como redução no preço.
Considere ainda o caixa. Receber parcelado e pagar fornecedores à vista pode criar uma necessidade de dinheiro antes de a venda ser totalmente recebida. Margem e prazo de recebimento precisam ser avaliados juntos.
Dê critérios à equipe comercial
Depois de aprovar a oferta, registre quais serviços participam, quem pode contratar, o período, as condições de pagamento e o limite de entrega. Defina quem pode aprovar exceções e quais informações o vendedor precisa apresentar para pedir essa aprovação.
A orientação “pode dar até 10%” deixa muita coisa em aberto. Vale para qualquer escopo? Pode acumular com outra condição? Existe quantidade mínima? A operação confirmou o prazo?
Ao acompanhar a campanha, olhe contratos fechados, contribuição total, gasto adicional para vender e compromissos de entrega. Faturamento maior é uma parte da história; o objetivo é entender o que esse crescimento deixou para o negócio.
Quer organizar a conversa entre campanha e negociação antes da Black Friday? Converse com a Ocelote Lab sobre como alinhar marketing e comercial às prioridades da sua empresa.
Da marca ao lead. Do lead à venda.
Cofundador da Ocelote Lab, à frente de estratégia comercial e novos negócios. Em mais de 25 anos de trajetória, passou por diversas funções na área industrial até assumir a gerência industrial e, depois, a gerência comercial. Formado em Engenharia Mecânica, une mentalidade analítica à condução de negociações B2B com clientes públicos e privados no Brasil e na América Latina, traduzindo a operação de cada empresa em valor percebido pelo mercado.
Conheça a Ocelote Lab →Leia também
Black Friday para empresas de serviços: vale participar?
Como decidir se a Black Friday faz sentido para uma empresa de serviços e o que preparar antes da campanha.
Ler artigo →Como conduzir uma negociação quando o cliente prefere esperar
Como descobrir o que “vamos esperar” significa e combinar um próximo passo sem pressionar.
Ler artigo →Quer olhar para o cenário da sua empresa?
Os conteúdos ajudam a reconhecer situações. Uma conversa permite entender o seu contexto e avaliar o que precisa de atenção.

Branding, marketing e estratégia comercial para comunicar valor, gerar oportunidades e melhorar a condução de vendas.
Ocelote Lab LTDA · CNPJ 69.432.724/0001-00 · Política de Privacidade · Política de Cookies